


Im April haben wir unsere erste CFO-Umfrage veröffentlicht, die die KI-Einführung im Finanzbereich untersucht. Damals stellten wir fest, dass KI-Tools in den meisten Organisationen in Proof-of-Concept-Implementierungen feststeckten.
Unsere Umfrage erwies sich als rechtzeitig: Einige Wochen nach Abschluss brachte Anthropic sein bahnbrechendes Produkt Opus 4.7 heraus, das eine schrittweise Verbesserung gegenüber anderen damals verfügbaren KI-Modellen darstellte. Infolgedessen haben wir festgestellt, dass die KI-Einführung unter Finanzfachleuten in unserem Portfolio dramatisch zugenommen hat.
Im August haben wir erneut mit Käufern und Nutzern von KI-Tools in der CFO-Suite Kontakt aufgenommen und festgestellt, dass sich in sehr kurzer Zeit deutlich verändert hat. Unsere zweite Umfrage zeigt, dass KI in vielen Finanzabläufen fest verankert wird und KI-native Anbieter im Alleingang die Führung übernehmen, um das Versprechen von KI an CFOs zu liefern.
Vom POC-Engpass zum missionskritischen
Diese Umfrage befragte 50 Finanzfachleute, meist CFOs und Vizepräsidenten der Finanzabteilung verschiedener Organisationen. Etwas weniger als die Hälfte der Führungskräfte arbeitete für B2B Softwareunternehmen und etwa ein Viertel im Gesundheitswesen oder in den Lebenswissenschaften; die meisten ihrer Organisationen beschäftigten zwischen 100 und 499 Personen.
Am wichtigsten ist, dass die Umfrageergebnisse bestätigten, dass KI für CFOs kein wissenschaftliches Experiment mehr ist. Heute gaben 88 % der CFOs in unserer Umfrage an, KI innerhalb ihrer Organisation implementiert zu haben, gegenüber nur 17 % vor nur sechs Monaten.
Warum könnte das so sein? Wenn man sechs Monate zurückspult, als wir unsere erste Umfrage verschickt haben, fanden wir zwei große Bedenken der Käufer, die eine weitere KI-Einführung verhinderten – aber diese scheinen nun gelöst zu sein.
Die erste war die Modellgenauigkeit, die vor sechs Monaten von 71 % der Befragten als Anliegen genannt wurde. Wir stellten damals fest, dass die Genauigkeit bald kein Problem mehr wäre, wenn sich die Modelle weiterhin nach den Standard-Skalierungsgesetzen verbesserten. Tatsächlich hat Mercor Anfang dieses Monats eine Studie veröffentlicht , die zeigt, dass KI-Modelle nun bei Monatsabschlussaufgaben besser abschneiden als Junior-Buchhalter. Offensichtlich sind Modelle endlich an einem Punkt, an dem sie echte Buchhaltungsarbeit leisten können und Menschen echten Einfluss verschaffen können.
Das zweite Hindernis für die Massenakzeptanz, das im April erwähnt wurde, war die Datenbereitschaft. Dank einer sich entwickelnden Anwendungsschicht sehen wir nun, dass CFOs dieses Problem direkt angehen, vor allem indem sie fragmentierte und veraltete Toolstacks auf moderne Rekordsysteme konsolidieren, die für das KI-Zeitalter entwickelt wurden. Unser Portfoliounternehmen Rillet*, das ein KI-natives ERP-Produkt herstellt, ist ein hervorragendes Beispiel dafür, was Käufer suchen: Erstens ein sauberes Datensubstrat, das Modellen vollständige Informationen und Kontext liefert, um Aufgaben zu erledigen, und zweitens die Möglichkeit, Agenten für diese Arbeit zu erstellen und zu orchestrieren. Bereits jetzt glauben acht Prozent der zuletzt befragten CFOs, dass Agenten geschäftskritisch für ihre Finanzprozesse sind, und wir sehen, dass diese Zahl bis Ende dieses Jahres deutlich steigt.
Kampf um die Finanz-KI-Schnittstelle
Wo und wie entstehen diese auf Finanzen ausgerichteten Agenten? Das ist eine wichtige Frage, denn das heutige Rennen in der KI ist das Wettrennen um die eigene Schlussfolgerung, bei der KI-Modelle tatsächlich Daten analysieren und handeln. Wir sind überzeugt, dass die Finance-Suite-Anbieter, die die besten Agenten besitzen, in der Lage sein werden, Token zu monetarisieren – und nicht nur Software. Diese Anbieter können ihren Umsatz steigern, indem sie im Laufe der Zeit große Unternehmensbudgets für menschliche Arbeitskräfte anzapfen und so ihre Marktgröße von bestehenden Budgets für Unternehmensressourcenplanung (ERP) und zugehörige Finanzsoftware erweitern.
Heutzutage werden Finanzagenten größtenteils in Allzweck-Harnesss wie Claude Cowork oder ChatGPT Codex gebaut – nennen Sie diese "horizontale Modelle" im Gegensatz zu vertikalen oder sogar proprietären, unternehmensspezifischen Modellen. Im Moment spielen CFOs auf Nummer sicher: KI hat sich am schnellsten verbreitet, wo die Arbeitsabläufe am einfachsten sind und horizontale Modelle ausreichen. Dies betrifft auch die Arbeitsabläufe, bei denen die Prüfungsfolgen am geringsten sind: FP&A-Prognosen, Managementberichterstattung und Automatisierung der Kreditorenbuchhaltung stehen ganz oben auf der Liste. Anders ausgedrückt: Die Workflows mit der meisten KI sind die, die ein horizontales Modell bedienen kann, ohne das Hauptbuch zu berühren.
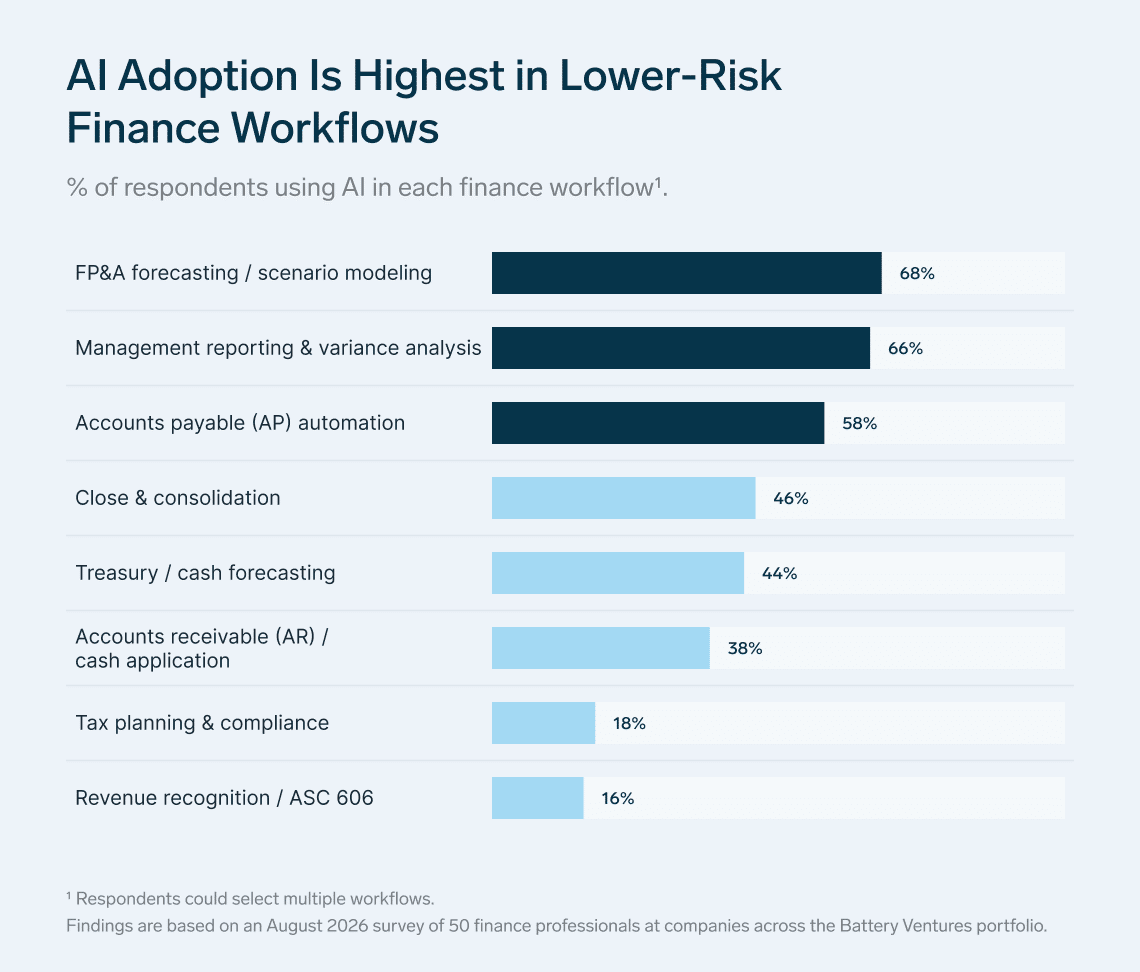
Im Gegensatz dazu sind komplexere und sensiblere Arbeitsabläufe wie Umsatzerfassung sowie Steuerplanung und -compliance am wenigsten von KI durchdrungen. Dies sind auch die sensibelsten, auditgebundenen Arbeitsabläufe, bei denen Finanzleiter in der Regel keinen Spielraum für Fehler haben. Wenig überraschend sind dies genau die Arten von Arbeitsabläufen, von denen CFOs glauben, dass sie eine native, in-ERP-basierte KI erfordern. Anders ausgedrückt: Je auditgebundener ein Workflow ist, desto wahrscheinlicher ist es, dass CFOs native Finanzagenten dafür benötigen, und desto weniger wahrscheinlich nutzen sie bereits horizontale KI. Dies wird in der untenstehenden Grafik dargestellt, die jeden Finanzworkflow durch horizontale KI-Penetration sowie die Überzeugung zeigt, dass jeder eine native In-ERP-KI benötigt.
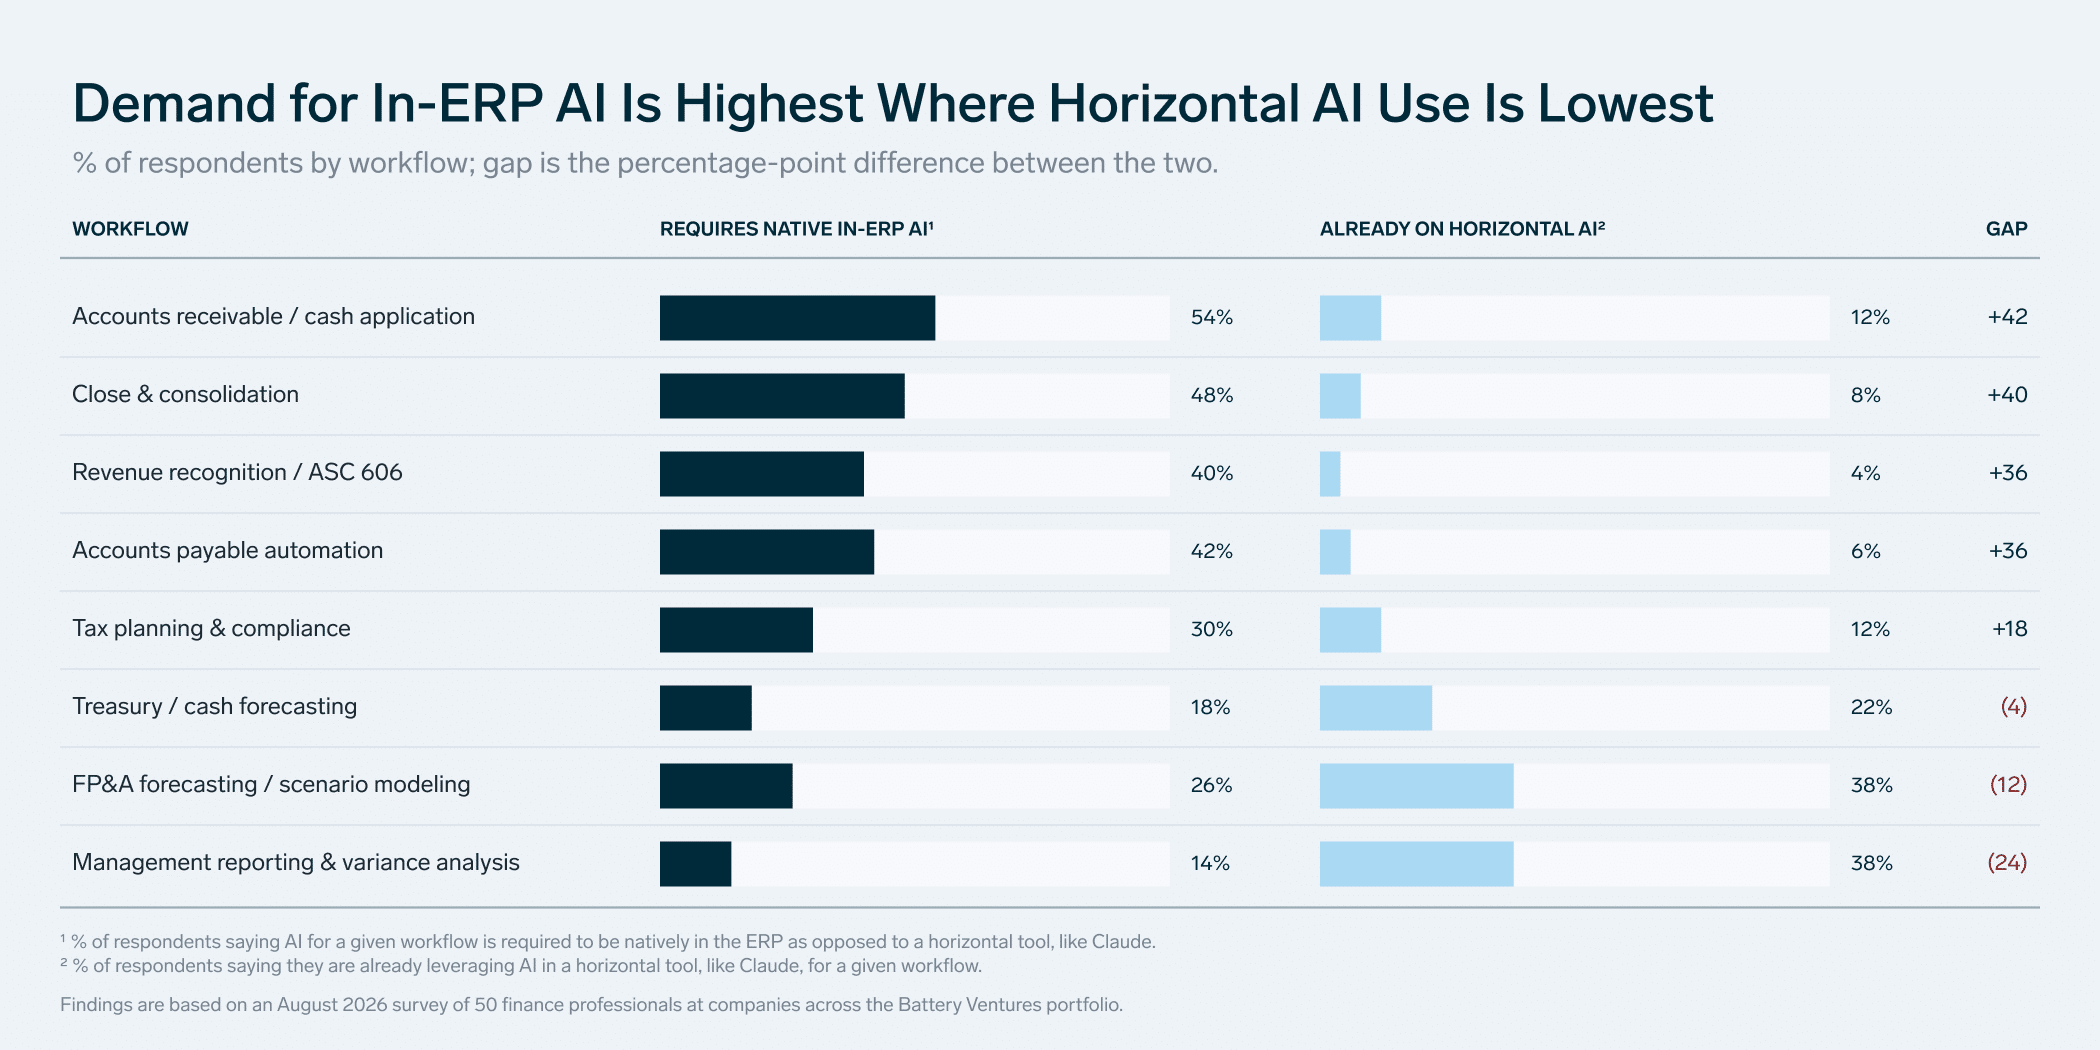
Neben der oben genannten Umsatzerfassung und der Steuererklärung sind CFOs der Meinung, dass KI-Automatisierung für Forderungen, Abschluss/Konsolidierung und Kreditorenbuchhaltung in die Kernbuchhaltungssysteme integriert werden muss, die Governance, Kontrolle und Compliance gewährleisten. Daher sind wir der Überzeugung, dass mit der Verbesserung von speziell entwickelten Finanzsystemen die Nutzung von Maklern durch Finanzteams in finanzspezifischen Systemen integriert sein wird.
Offensichtlich entwickeln sich CFOs weiter, was für sie am besten funktioniert, während sich die zugrunde liegende Technologie weiterentwickelt. Das reicht vom Workflow bis in die Modellebene, wo es kaum Standardisierung gibt: 84 % der CFOs in unserer Umfrage gaben an, zwei oder mehr Modelle zu betreiben, während 28 % vier oder mehr ausführen. Auch die Kosten treten zugunsten der Fähigkeiten und der Suche nach effektiver Automatisierung in den Hintergrund. Die Modellleistung ist für 64 % der Käufer der wichtigste Auswahlfaktor, vor der Prüfbarkeit mit 20 %. Nur 16 % der Befragten gaben an, dass sie die Token-Kosten heute aktiv verwalten, während deutlich höhere 86 % berichten, dass sie dies in einem Jahr tun werden.
Niemand wurde jemals entlassen, weil er IBM gekauft hat. Jetzt könnten sie es tun.
Vielleicht das auffälligste Ergebnis dieser Umfrage betrifft etablierte ERP-Anbieter und deren älteste Verteidigung gegen Ersatz: Glaubwürdigkeit und Lock-in.
Dreißig Jahre lang war der Grund, ein großes, etabliertes ERP zu kaufen, dass es die sichere Wahl war. Niemand wurde jemals entlassen, weil er IBM gekauft hat, und lange Zeit schützte dieselbe Logik die großen etablierten ERP-Unternehmen wie Oracle NetSuite und Sage Intacct: Eine große installierte Basis, Audit-Historie und die Langlebigkeit von Anbietern bildeten das gesamte Angebot, und das Pitch funktionierte, weil eine gescheiterte ERP-Migration die Karriere eines CFOzerstören konnte. Ein Befragter unserer ersten Umfrage hat es ganz unverblümt formuliert: ERP-Änderungen sind tendenziell karriereeinschränkende Schritte.
Unsere Umfrage im April zeigte einen klaren Trend, KI über ERPs zu legen (77 % der Befragten machten es) im Vergleich zum Kauf von KI-native (15 %). Diese Kalkulation hat sich umgekehrt. Wenn Käufer nun das, was ihnen in einer Finanzplattform der nächsten Generation wichtig ist, rangieren, stehen native KI und agentische Automatisierung an erster Stelle, ebenso wie Prüfbarkeit und Kontrollen. Und dieses Gefühl wird von CFOs geteilt, die sowohl etablierte als auch KI-native ERPs gekauft haben. Die Stabilität des Anbieters und die Erfolgsbilanz stehen bei den Prioritäten ganz am Letzten. Der bestehende Graben wird nicht ausgegrenzt; er wird ignoriert. Noch schlimmer ist, dass die Amtsinhaberschaft nun eine Belastung sein könnte: In den Augen der Käufer korreliert die Amtszeit eines Anbieters negativ mit der Modernität seiner Technologie.
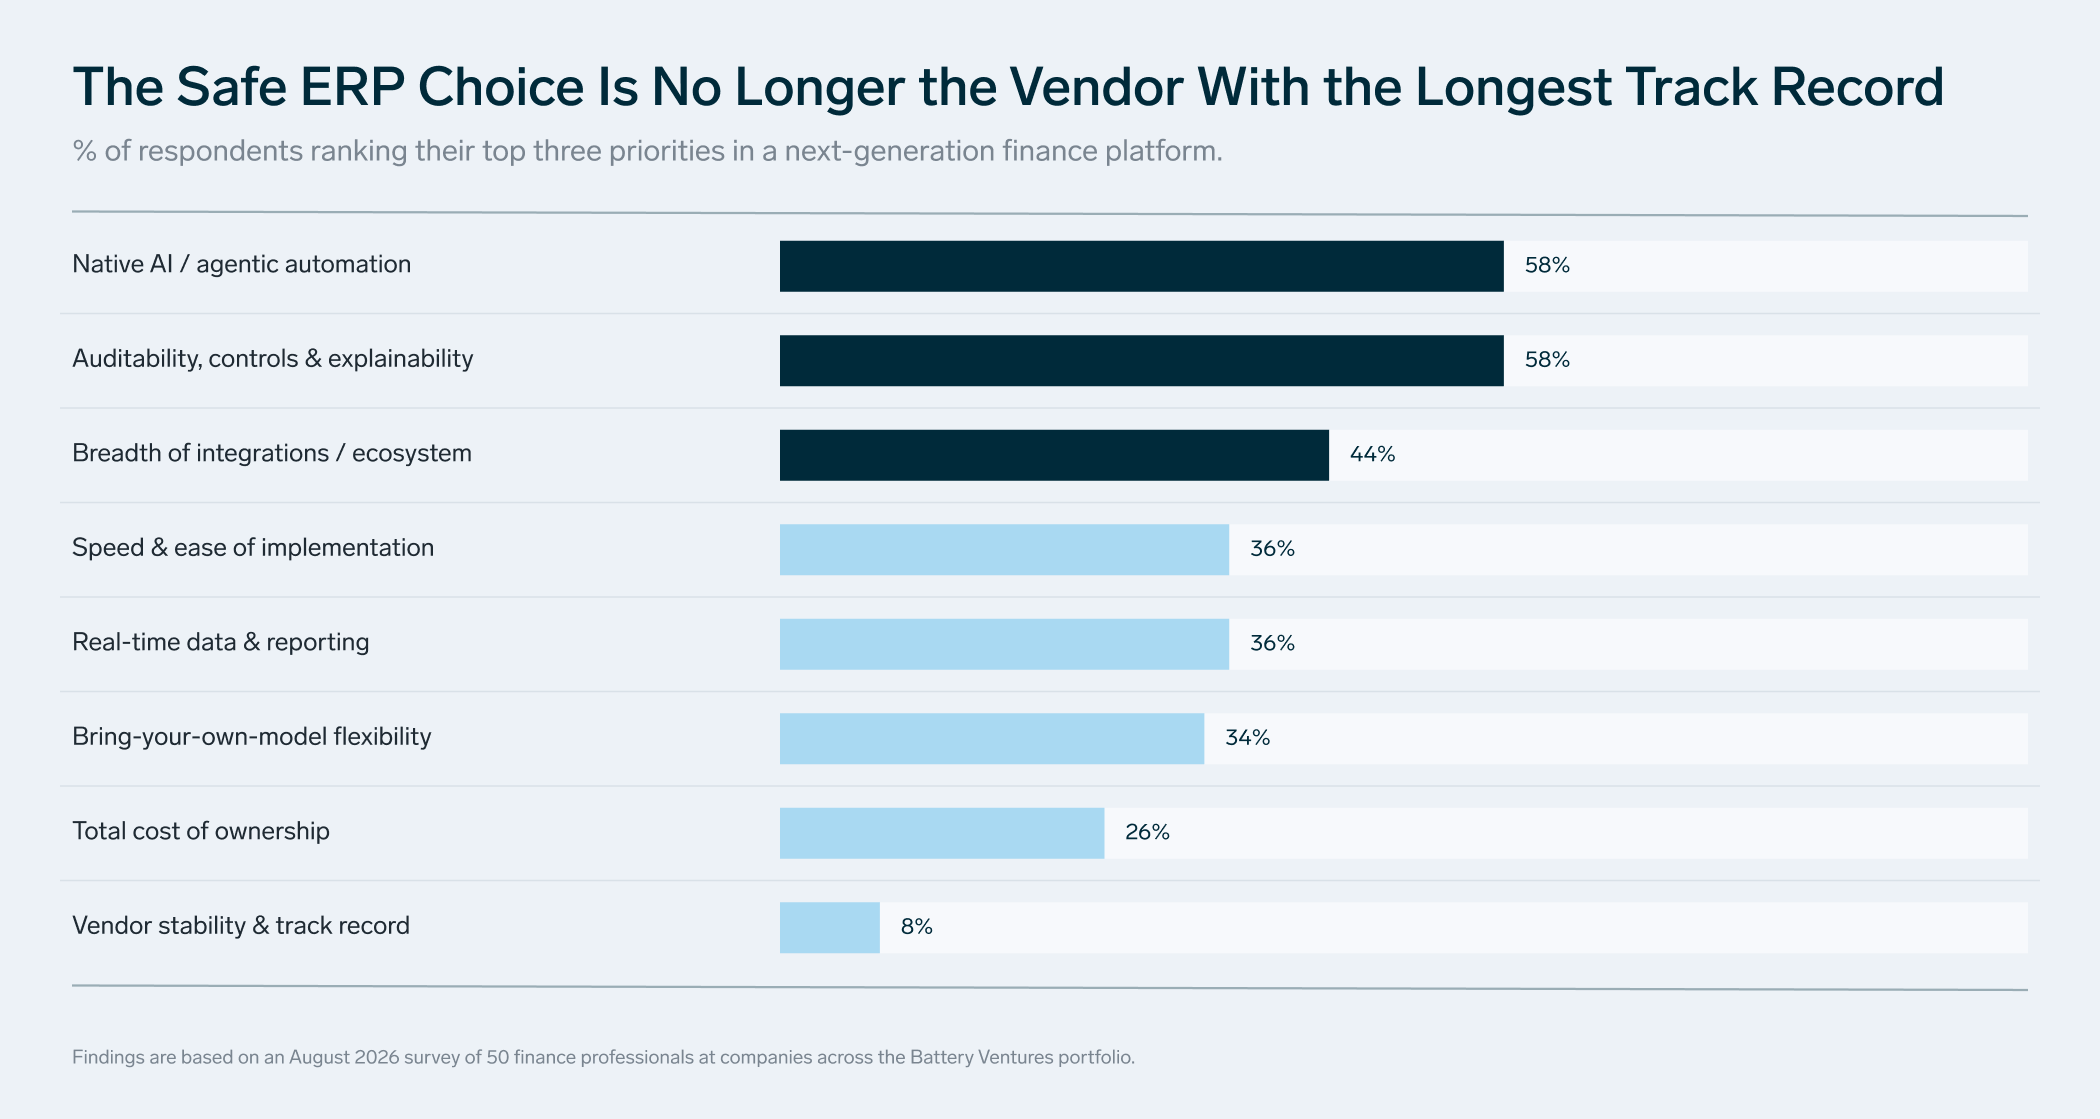
Denken Sie darüber nach, was das für einen CFO im Jahr 2026 bedeutet. Die sichere Wahl ist nicht mehr der etablierte Softwareanbieter mit langer Erfolgsbilanz; CFOs werden heute dafür belohnt, KI effektiv in ihre Organisationen einzubringen. Ihr Anreiz ist also, das System zu kaufen, das die agentische Arbeit glaubhaft steuern kann, selbst wenn der Anbieter jung ist und das Produkt noch nicht vollständig bewiesen ist. Das Karriererisiko für CFOs hat sich vom Konservatismus zum Modernismus verschoben: Kein CFO will einem Vorstand erklären, warum seine Finanzfunktion drei Jahre hinterherhinkt.
In diesem turbulenten Moment glauben die meisten von uns befragten CFOs, dass KI-native ERPs die Zukunft klarer abbilden können als herkömmliche Anbieter. Das Vertrauen in die Anbieter-Roadmaps ist unter Finanzprofis, die KI-native Systeme nutzen, heute deutlich höher als noch vor sechs Monaten: Volle 65 % der KI-nativen Kunden bewerteten die Lieferung ihres Anbieters auf ihrer KI-Roadmap als vier oder fünf auf einer Skala von fünf hinsichtlich der Wichtigkeit, während nur 15 % der Finanzprofis mit Altsystemen dieselbe Bewertung gaben. Das ist wichtig, weil Käufer verstehen, dass wir am Anfang der KI-Einführung stehen und sie nicht nur ein ERP-System für das kaufen, was es heute ist, sondern auch für das, was es in Jahren sein wird. Ihr ERP ist nicht nur ein Softwareanbieter, sondern auch ein KI-Gedanken- Partner.
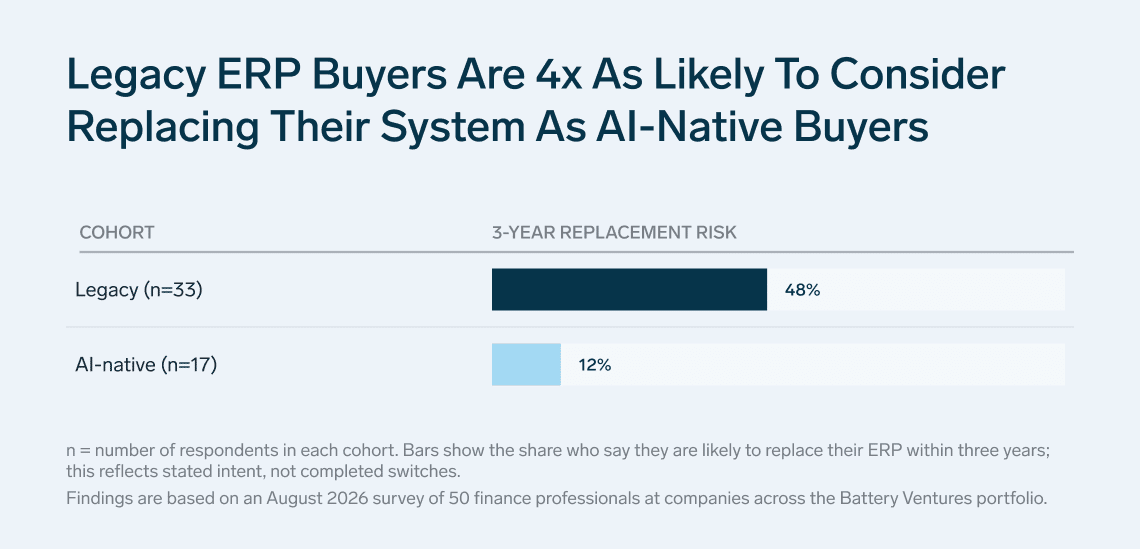
Die Implikation hinter dieser Glaubwürdigkeitslücke ist ein fortschreitender Wandel von alten zu KI-nativen Aufzeichnungssystemen, über die wir hier ausführlich geschrieben haben. Was ERP-Etablierte beunruhigen sollte, ist, dass 48 % der Legacy-Käufer angeben, ihr ERP innerhalb von drei Jahren zu ersetzen, verglichen mit nur 12 % der KI-nativen Käufer. Vier-zu-eins-Fluktuation in einer Kategorie, die durch ihre Klebigkeit definiert ist, ist etwas, das wir selten sehen. Etwa 30 % der von uns befragten Legacy-Käufer würden das ERP-System gegen eine überzeugende KI-native Alternative wechseln; keiner der KI-nativen Käufer sah das genauso.
Wo werden wir in sechs Monaten sein?
Die große Frage, die uns noch bleibt, ist: Wo werden wir in sechs Monaten stehen? Eines ist klar: Das Tempo des Wandels bei KI beschleunigt sich nur noch. In den letzten sechs Monaten hat die KI im CFO-Bereich ihren POC-Engpass überwunden und nähert sich der Missionskritikalität. Das Ausmaß dieser Akzeptanz variiert je nach Workflow, was unserer Meinung nach die Kategorien-Anfänge widerspiegelt. Die andere Verschiebung betrifft, was Käufer schätzen, nämlich native und auditierbare KI. Die Stabilität der Anbieter wurde nicht nur weniger priorisiert; sie belegt den letzten Platz und wird möglicherweise sogar ignoriert.
Zusammengenommen denken wir, dass die größte Geschichte hier ist, dass sich die Form und Natur des Finanzberufs in Echtzeit verändern. Wenn Tabellenkalkulationen die Finanzen beschleunigen würden, könnten KI-Agenten Finanzprofis zu Bauern machen.
Die hier enthaltenen Informationen basieren ausschließlich auf den Meinungen von Aaron Neil, Michael Brown, Alex Auchter, Matt Dailey und Genki LeClair, und nichts sollte als Anlageberatung ausgelegt werden. Dieses Material dient Informationszwecken und ist nicht und darf in keiner Weise als rechtliche, steuerliche oder Anlageberatung oder als Verkaufsangebot oder als Aufforderung zum Kauf eines Anteils an einem von Battery Ventures oder einer anderen Battery Gesellschaft verwalteten Fonds oder Anlagevehikel herangezogen werden.
Diese Informationen umfassen Investment- und Marktaktivitäten, Branchen- oder Sektortrends oder andere allgemeine Wirtschafts- oder Marktbedingungen und dienen zu Bildungszwecken. Die anekdotischen Beispiele sind für ein Publikum von Unternehmer*innen gedacht, die ihre Unternehmen aufbauen möchten, und sind keine Empfehlungen oder Befürwortungen für ein bestimmtes Unternehmen.
*Bezeichnet ein Battery-Portfoliounternehmen. Eine vollständige Liste aller Battery-Investments finden Sie hier.




Treten Sie der Battery-Mailingliste bei
Von Unternehmensaufbau-Einblicken bis hin zu den neuesten Forschungen und Perspektiven von Battery – bleiben Sie über die für Sie wichtigsten Themen informiert.